問われる日系製造業の組織変革力 〜人件費上昇時代のベトナムで、現地拠点に求められる進化〜
1 低所得国時代に形づくられたベトナム拠点
ベトナムの日系製造業は、いま大きな節目に立っています。低コスト生産を前提にしたままの現地組織では、これからのベトナムで競争力を維持することが難しくなりつつあります。日系製造業は今、ベトナム拠点を単なる「工場」から、現地市場、人材、パートナー、域内競争に向き合う拠点へと進化させる力が求められています。
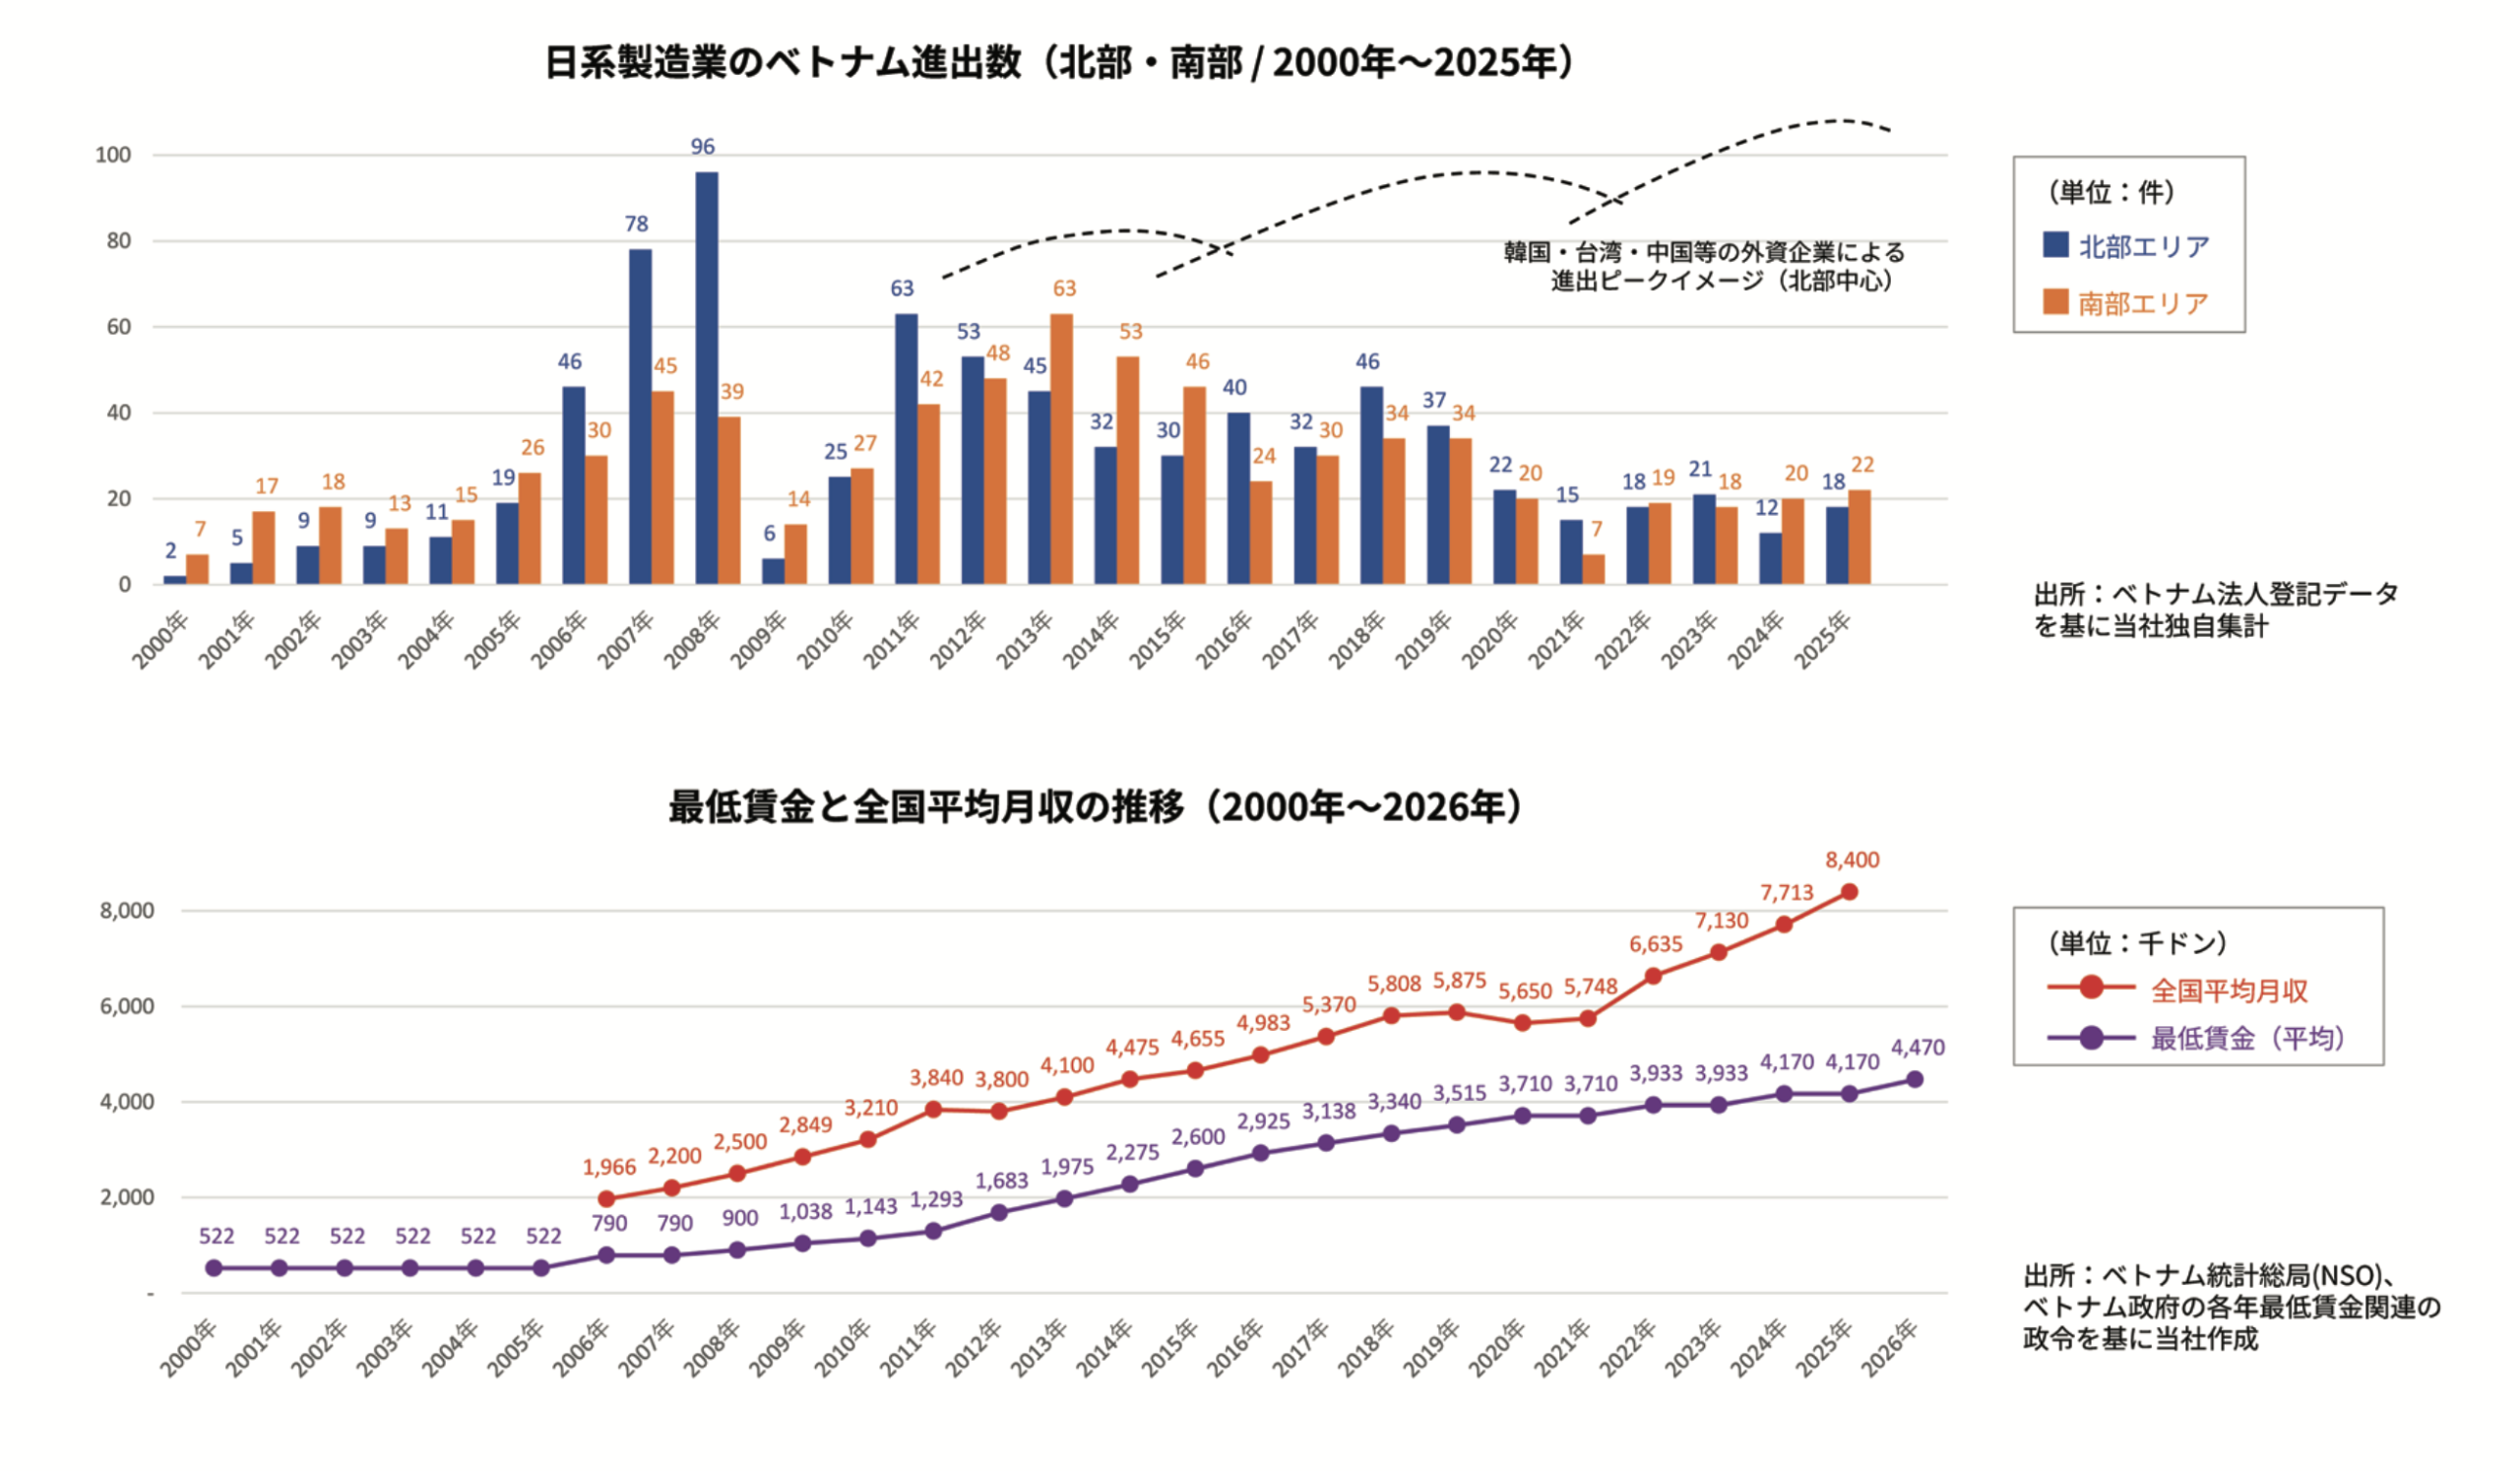
日系製造業のベトナム進出は1990年代後半から本格化しました。当時のベトナムは、若く豊富な労働力と低い賃金を背景に、労働集約型の生産拠点として高い魅力を持っていました。自動車・二輪、電機、部品加工などの分野で進出が進み、2007〜2008年頃、そしてリーマンショックを挟んだ2011〜2012年頃には、当時の円高も追い風となって、日系製造業の進出は一つのピークを迎えました。そこから既に十数年が経過し、早い企業では二十年以上にわたり操業を続けています。
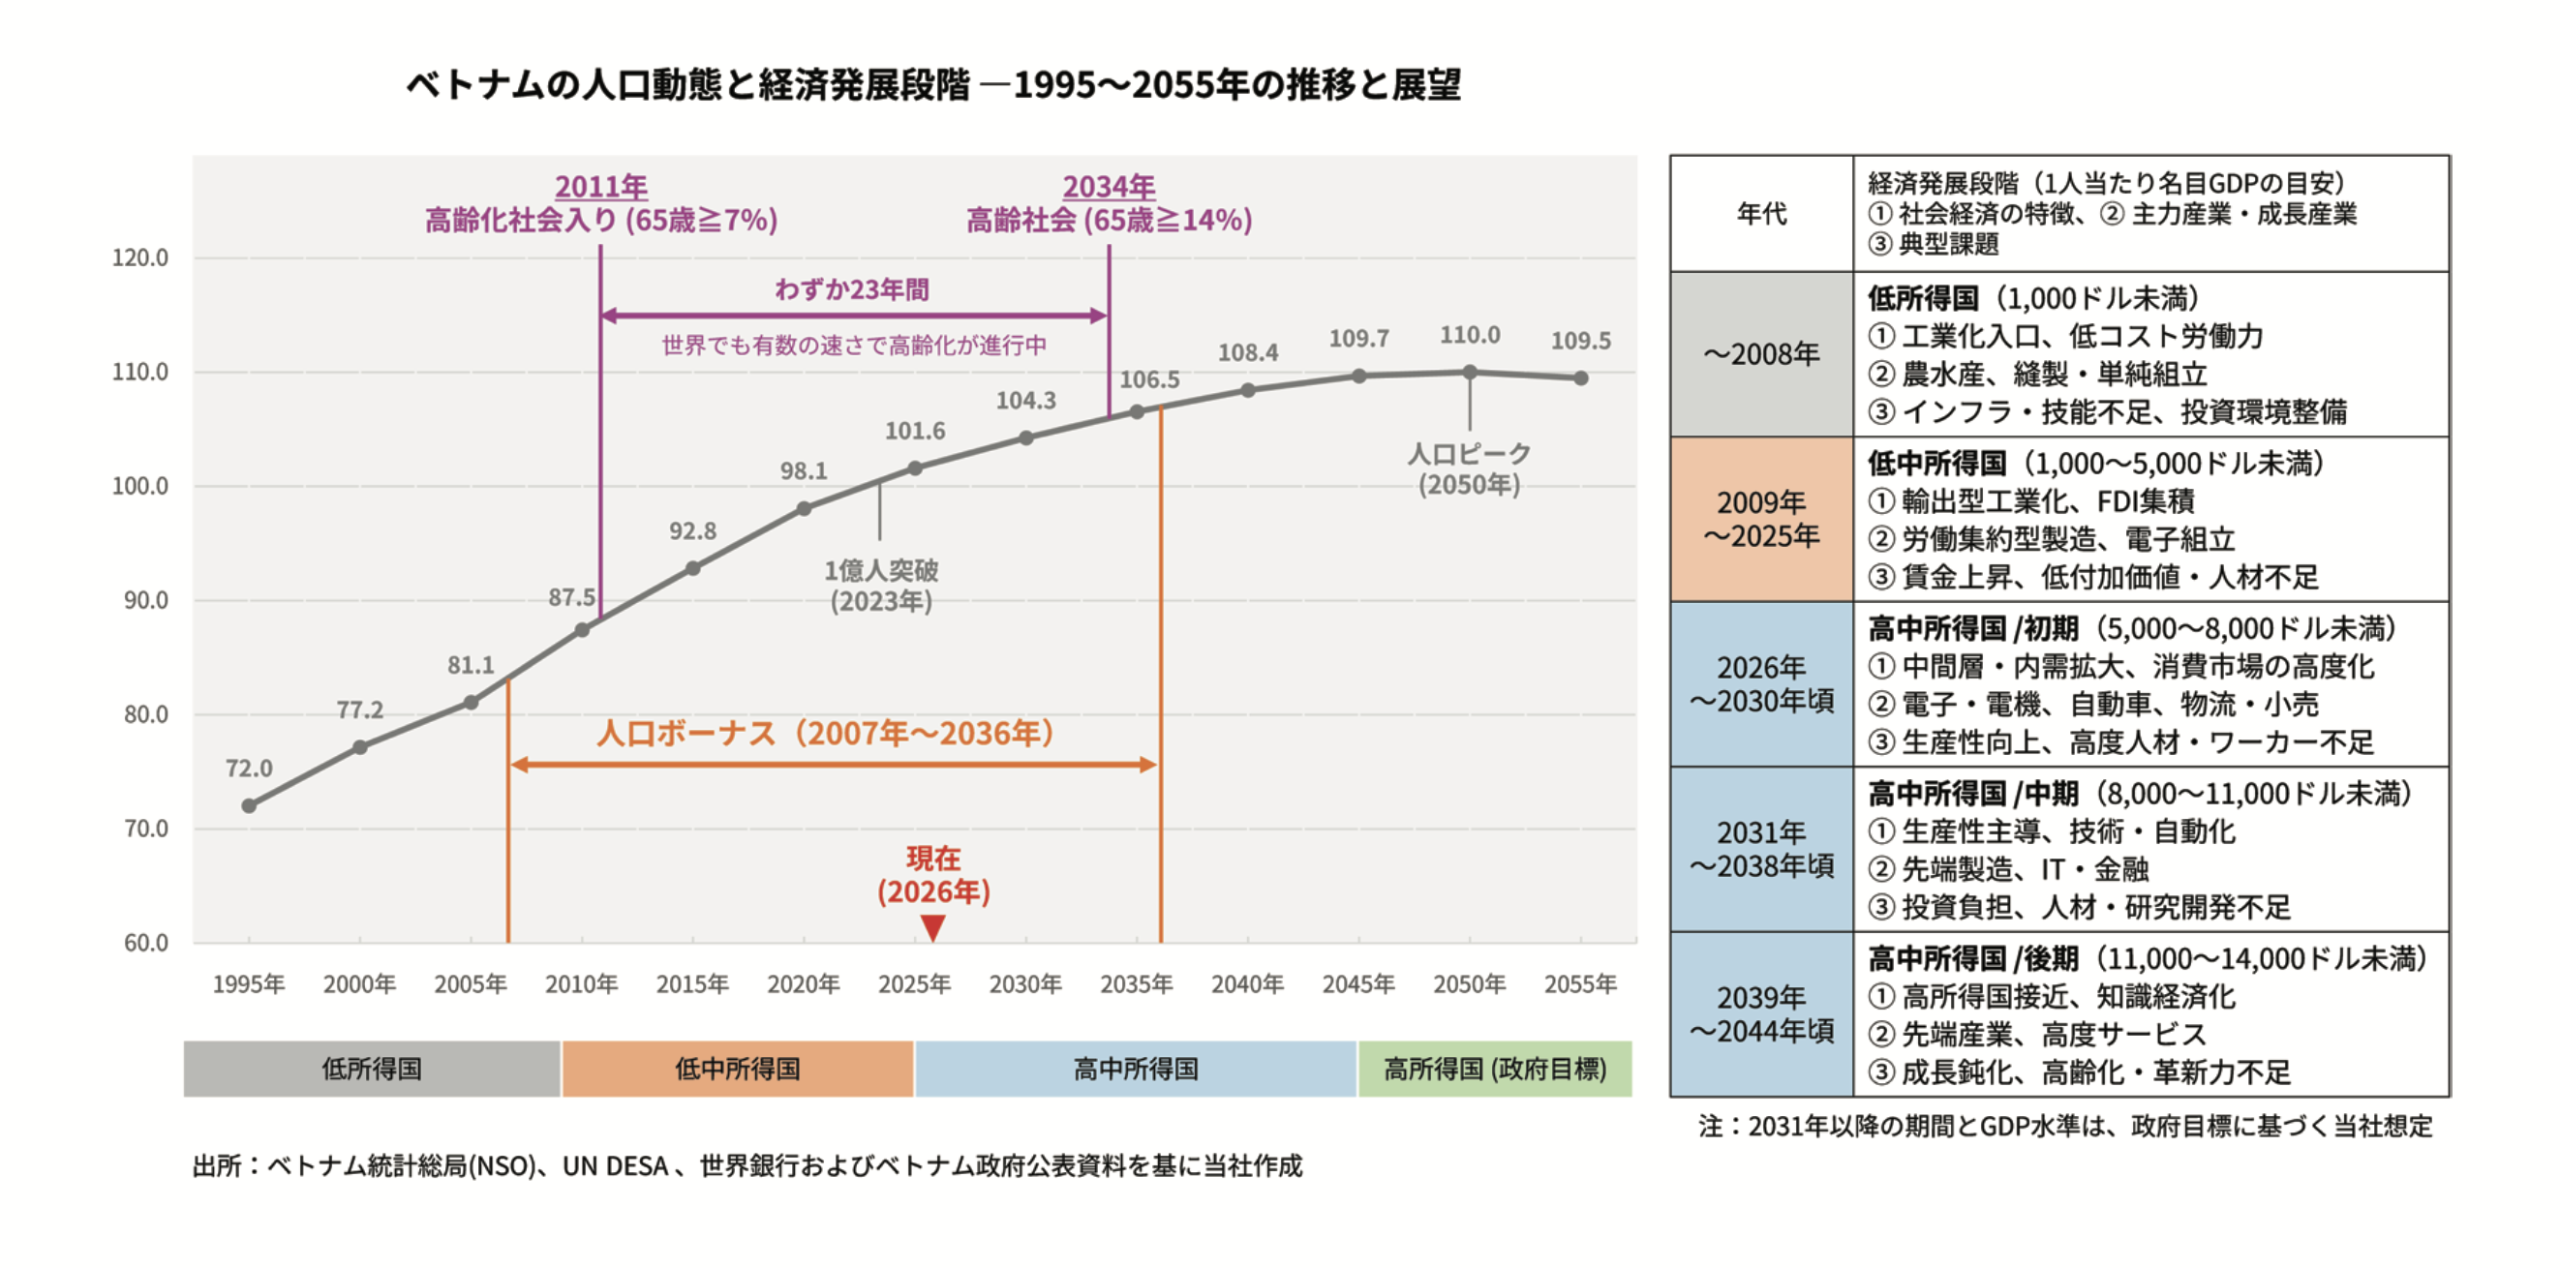
一方で、現在のベトナムは中所得国への仲間入りを果たし、さらに高所得国入りを視野に入れる社会・経済の変革期にあります。所得水準の上昇に伴い、労働市場、消費市場、産業構造はいずれも変化し、企業に求められる役割も高度化しています。現在ベトナムで操業する多くの日系製造業は、低所得国としてのベトナムを前提に設計された組織の延長線上で戦っていますが、人件費が上がり、人材獲得競争が激しくなり、現地市場や地場企業の存在感が増す中で、従来の拠点運営だけでは限界が見え始めています。だからこそ、いま改めて、ベトナム拠点の位置づけと今後の役割を見直す時期に来ています。
2 低コストモデルを揺さぶる三つの変化
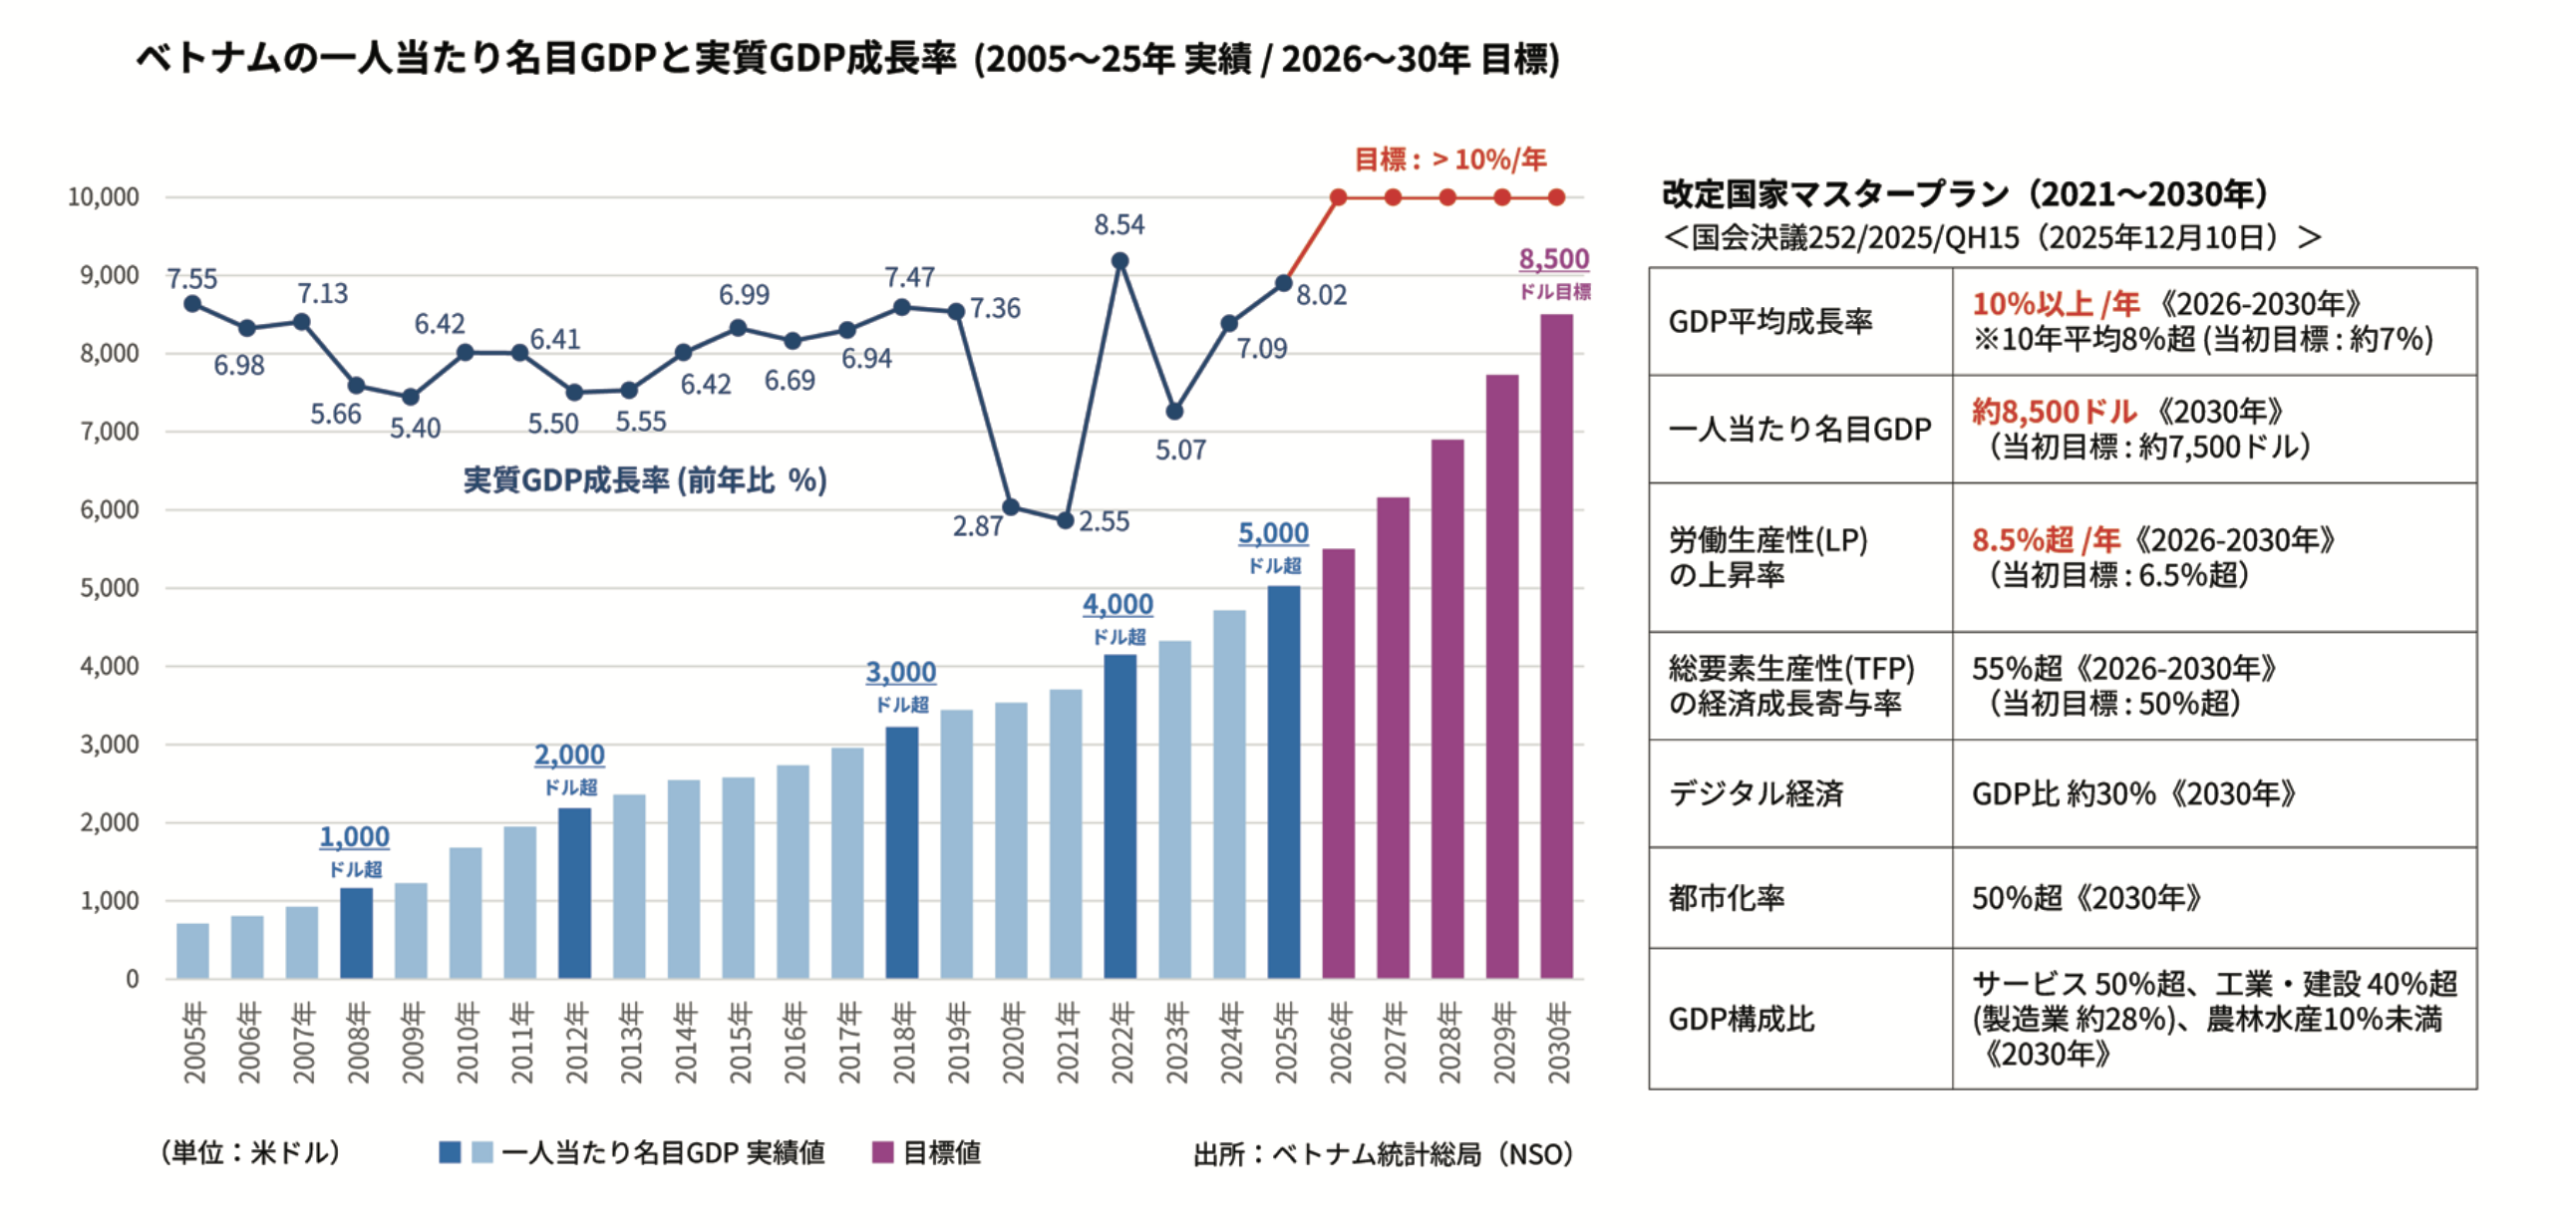
第一の変化は、賃金水準そのものが変わったことです。最低賃金はこの二十年前後で大きく上昇し、地域によっては進出当時の4〜5倍の水準となりました。2011年頃に約2,000ドルだった一人当たりGDPは、2025年には5,000ドル水準に達し、政府は2030年の8,500ドル到達を目指しています。所得が上がれば、生活様式、消費行動、教育水準、職業観も変わります。工場で働く人々は、かつての「安価で豊富な労働力」ではなく、より良い賃金、職場環境、成長機会、働きがいを比較しながら職場を選ぶ主体へと変わりつつあります。
第二の変化は、人材をめぐる競争が質的に変わったことです。特に北部では、2013年頃から韓国、台湾等の資本による電子関連企業の集積が本格化し、電機、電子、精密部品などの分野で大型投資が積み重なってきました。さらにコロナ後は、グローバルサプライチェーン再編の流れを受けてベトナムへの投資が集中し、労働者の獲得競争は一段と激しくなっています。より高い賃金や成長機会を提示できる企業が増えれば、従来型の労務管理や年功的な処遇だけでは人材を引き留めにくくなります。採用しても定着しない、教育しても流出する、管理職候補が育たないという悩みは、個別企業の人事問題にとどまらず、ベトナムの産業構造の変化そのものを映しています。
第三の変化は、働く世代の価値観です。Z世代を中心とする若い人材は、会社への忠誠心だけではなく、自分の成長、納得感、柔軟性、職場の雰囲気を重視する傾向が強くなっています。上司の指示を待ち、黙って従う人材像を前提にした組織では、優秀な若手ほど早く離れていきます。給与だけで競争することには限界があります。若い人材が自分の将来を重ねられる会社かどうかを見ているという点で、企業と従業員の関係もまた変化しています。 この変化は、人口構造の面から見ても重要です。ベトナムはなお人口ボーナス期にある一方で、高齢化も始まっています。若い労働力が無限に供給される時代ではありません。国家としても人材の高度化、生産性向上、技術移転、イノベーションが喫緊の課題になっています。企業側から見れば、これまでのように「人を多く集めて、現場で鍛え、長時間操業でカバーする」モデルは、徐々に通用しにくくなります。人件費が上がり、人材の確保も難しくなる以上、ベトナム拠点には自然と、より高い付加価値を生み出す役割が求められるようになります。
3 「工場」から「事業を動かす現地拠点」へ
ここで問われているのは、ベトナム事業そのものの魅力ではありません。ベトナムは依然として製造業にとって重要な拠点であり、消費市場としても成長余地が大きい国です。問題は企業側の組織がベトナムの変化速度に追いついているかどうかです。 これまで多くの日系製造業にとって、ベトナム拠点は日本本社からの指示を受け、生産計画を実行し、品質と納期を守る「工場」としての性格が強いものでした。もちろん、その役割は今後も重要です。しかし、それだけでは十分ではない時代に入りつつあります。
今後のベトナム拠点は、台頭する地場企業との競争にも晒される一方で、ベトナム企業が重要な顧客、パートナーやサプライヤーとなる場面も増えていくでしょう。近年の中国では、地場企業の競争力が高まる中で、日系企業が従来の強みを発揮しにくくなり、事業の見直しや撤退を迫られるケースも見られました。ベトナムでも同じような構図が生まれる可能性は否定できません。さらに、アセアン域内では、他国の外資企業や現地企業との連携・競合を視野に入れながら、地域全体のサプライチェーンや市場戦略の中で、自社拠点の位置づけを考える必要が出てきます。
そのため、従来のように日本本社とベトナム工場が定型的にやり取りし、生産実績や品質課題を報告するだけでは足りません。現地市場を読み、顧客を開拓し、パートナーと関係を築き、域内での役割を考えるには、現地の言語、商習慣、人脈、意思決定のスピード感に深く根差した活動が欠かせません。従来のように日本人駐在員が中心となって対応し続けるには限界があり、現場と市場を最もよく知るベトナム人材が、より主体的に事業を動かす体制が必要になります。
一方で、日系企業としての品質、コンプライアンス、ガバナンスは重要な競争力の源泉であり、それらを失えば、組織としての強みも損なわれます。つまり、今後のベトナム拠点には、現地主導で市場や競争環境に向き合いながら、日系企業として守るべき基準を維持するという、より高度な組織能力が求められます。
本稿の結論は明確です。ベトナムは、もはや「安い労働力を活用する国」ではなく、「変化する人材と市場をどう活かすか」が問われる国になりました。人件費が上がり、競争環境が高度化すれば、ベトナム拠点もまた高度な仕事をこなせる組織へと進化しなければなりません。そうでなければ、拠点としての存在感は徐々に薄れ、より適応力のある企業に役割を奪われていきます。ベトナムで次の成長を目指す日系製造業にとって、すでに現実の競争課題となっています。
No articles
関連記事